"Pitäisikö minun sijoittaa korkorahastoon vai osakerahastoon?" on yksi yleisimmistä kysymyksistä, joita aloitteleva sijoittaja kysyy. Oikea vastaus riippuu harvemmin siitä, kumpi tuottaa enemmän, ja useammin siitä, millaista heiluntaa sinä kestät ja kuinka pitkä sijoitusaikasi on. Käydään ensin läpi, mitä nämä kaksi rahastotyyppiä oikeasti tarkoittavat.
Mitä korkorahasto tarkoittaa
Korkorahasto sijoittaa nimensä mukaisesti korkoa tuottaviin kohteisiin, kuten valtioiden ja yritysten liikkeeseen laskemiin joukkovelkakirjalainoihin. Käytännössä lainaat rahasi kautta rahaa esimerkiksi valtiolle tai yritykselle, ja saat vastineeksi sovitun koron. Riski on osakerahastoa pienempi, mutta niin on myös pitkän aikavälin tuotto-odotus.
Korkorahastot jaetaan yleensä lyhyen ja pitkän koron rahastoihin sekä siihen, sijoittavatko ne valtioiden vai yritysten lainoihin. Yritysten korkorahastoissa riski ja tuotto-odotus ovat hieman korkeammat kuin valtioiden lainoihin sijoittavissa, koska yritys voi ajautua maksuvaikeuksiin todennäköisemmin kuin valtio.
Mitä osakerahasto tarkoittaa
Osakerahasto puolestaan sijoittaa rahasi yritysten osakkeisiin. Kun ostat osuuden osakerahastosta, omistat pienen palan kymmenistä tai sadoista yrityksistä yhdellä kertaa, sen sijaan että ostaisit yhden yrityksen osakkeita itse. Tuotto-odotus on pitkällä aikavälillä korkorahastoa parempi, mutta arvo voi myös laskea rajusti lyhyellä aikavälillä.
- Indeksirahasto seuraa tiettyä pörssi-indeksiä, kuten koko Suomen tai maailman osakemarkkinaa, ja on yleensä halvin vaihtoehto hallinnointikuluiltaan.
- Aktiivisesti hoidettu rahasto pyrkii valitsemaan yksittäisiä osakkeita voittaakseen markkinan keskimääräisen tuoton, mikä onnistuu harvoin pitkällä aikavälillä kulujen jälkeen.
- Alueellinen tai toimialarahasto keskittyy tiettyyn maantieteelliseen alueeseen tai toimialaan, jolloin hajautus on suppeampi kuin globaalisti hajautetussa rahastossa.
Riski ja tuotto-odotus käytännössä
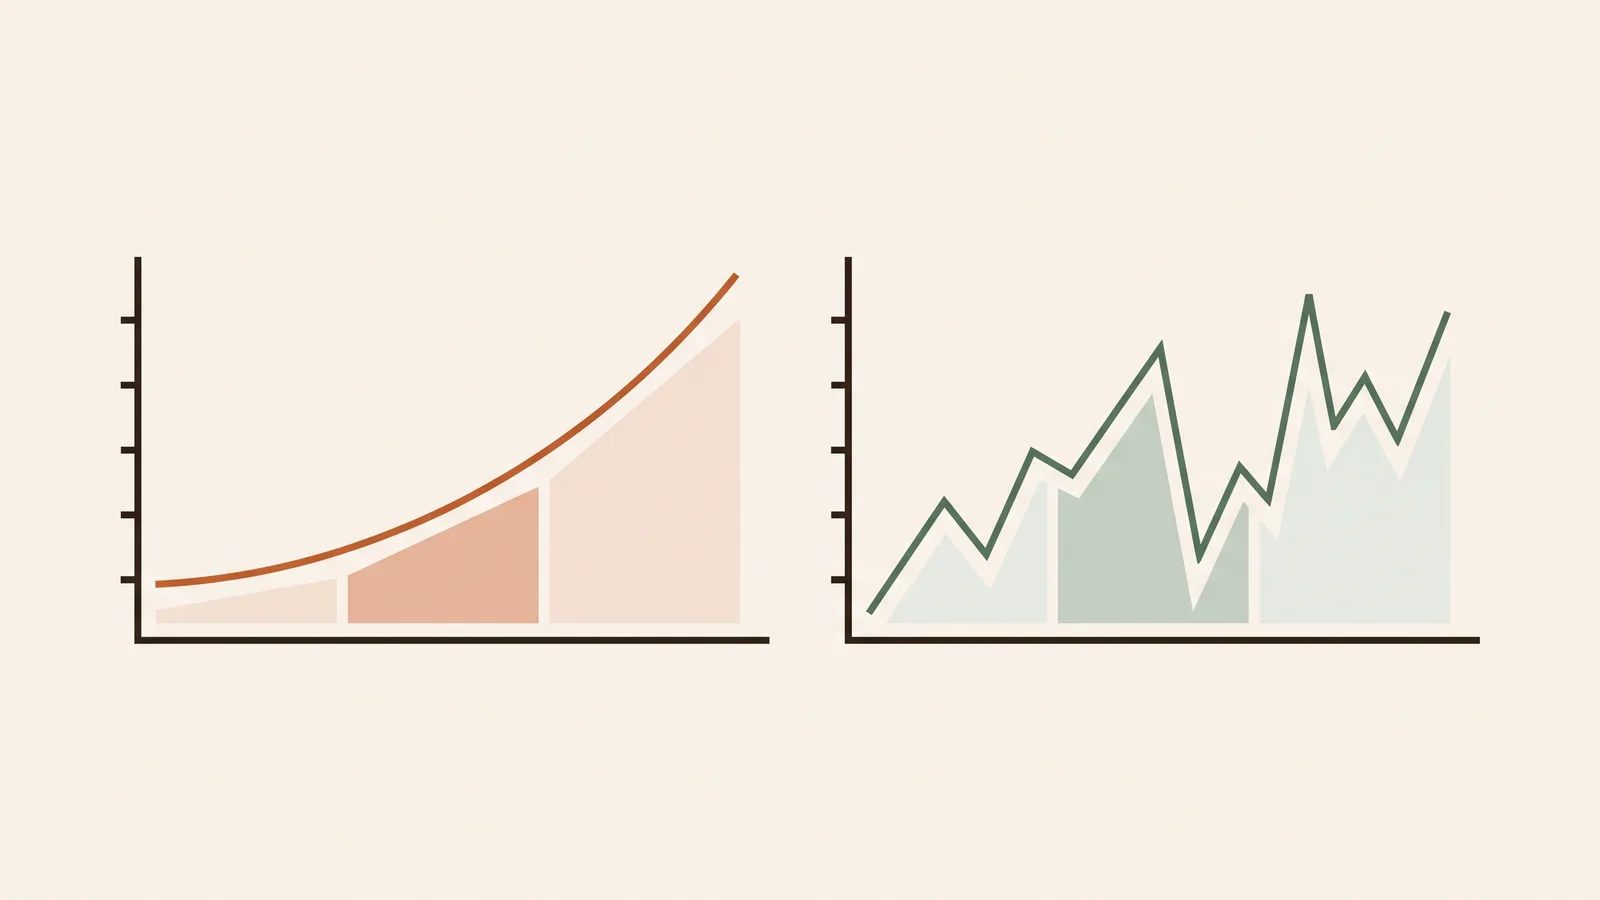
Osakemarkkina voi laskea yhtenä vuonna kymmeniä prosentteja ja nousta seuraavana yhtä paljon. Korkorahasto heiluu huomattavasti maltillisemmin, mutta ei myöskään tarjoa samaa pitkän aikavälin kasvua. Mitä pidempi sijoitusaikasi on, sitä paremmin ehdit yleensä odottaa osakemarkkinan laskut ohi ilman että joudut myymään huonoon aikaan.
Kun Ville aloitti sijoittamisen kolme vuotta ennen suunniteltua asunnon ostoa, hän siirsi käsirahaa varten säästämänsä 12 000 euroa Nordnetin lyhyen koron rahastoon sen sijaan että olisi jättänyt ne osakerahastoon. Hän ei halunnut riskiä, että rahat olisivat kiinni pörssin notkahduksessa juuri silloin kun asunnon kauppakirjaa ollaan allekirjoittamassa. Sanna taas sijoittaa eläkettä varten, jonka nostoon on vielä yli kaksikymmentä vuotta: hänellä on OP:ssa kuukausisäästösopimus, joka ostaa joka kuukausi osuuksia laajasti hajautetusta maailmanindeksirahastosta, lähes kokonaan osakepainotteisesti.
Kumpi sopii sinulle
Nyrkkisääntönä toimii yksinkertainen kysymys: milloin tarvitset rahat? Jos sijoitusaikasi on alle viisi vuotta, korkorahasto tai näiden yhdistelmä on usein turvallisempi valinta, koska et halua olla pakotettu myymään osakkeita juuri silloin kun niiden arvo on tilapäisesti laskenut. Jos aikaa on kymmeniä vuosia, osakepainotteinen rahasto on historiallisesti tuottanut selvästi paremmin, vaikka matkan varrella nähtäisiinkin useita laskukausia.
Moni aloittaa turvallisemmalla yhdistelmällä, jossa osa on korkorahastossa ja osa osakerahastossa, ja siirtää painotusta osakkeiden suuntaan sitä mukaa kuin oppii sietämään markkinan heiluntaa. Tärkeintä ei ole löytää täydellistä suhdetta heti ensimmäisellä kerralla, vaan valita jotain, jolla oikeasti pysyt mukana silloinkin, kun markkina laskee.
Mistä ostat rahasto-osuuksia käytännössä
Molempia rahastotyyppejä pääsee ostamaan suoraan suurimpien pankkien, kuten Nordean, OP:n, S-Pankin ja Danske Bankin, verkkopankista, sekä verkkovälittäjiltä kuten Nordnet. Käytännössä avaat palveluun rahastotilin tai osakesäästötilin, valitset rahaston ja joko teet kertaostoksen tai asetat kuukausittaisen rahastosäästösopimuksen, joka ostaa osuuksia automaattisesti samaan tapaan kuin automaattinen säästäminen siirtää rahaa säästötilille.
Moni palvelu ottaa vastaan kuukausisäästöä jo 10-20 eurosta lähtien, joten summan ei tarvitse olla suuri ennen kuin voit kokeilla, kumpi rahastotyyppi tuntuu omalta.